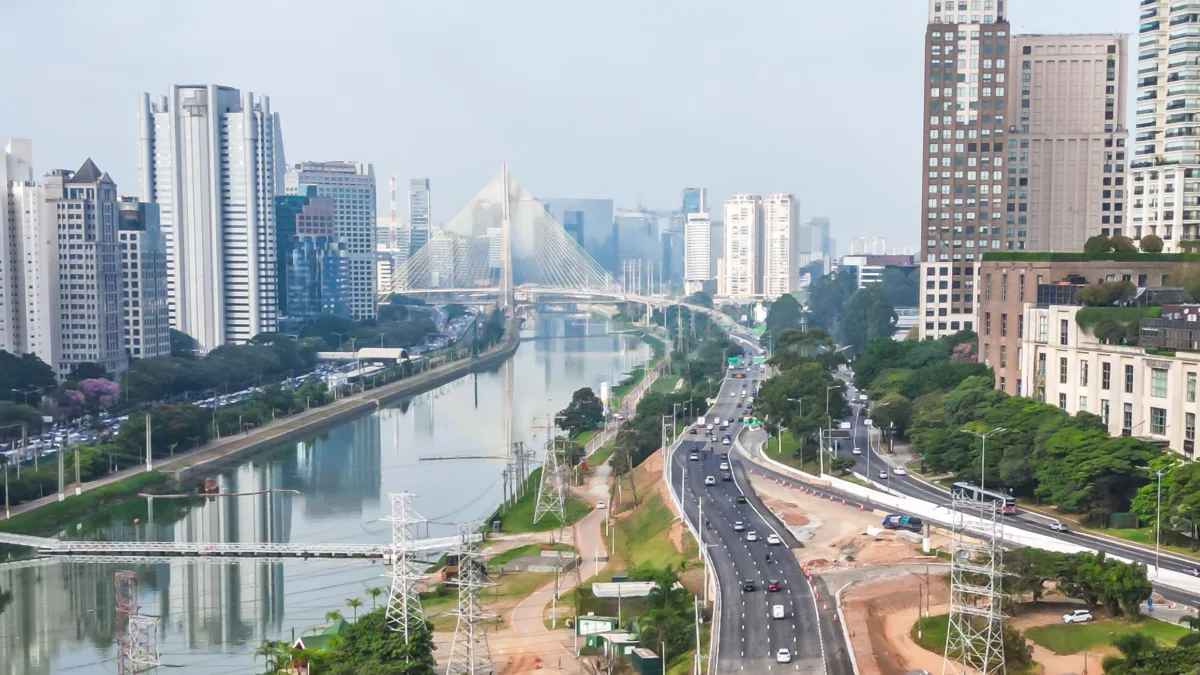
Os fundos imobiliários (FIIs) de escritórios apresentam uma diferença entre a recuperação do mercado de locação e o desempenho de suas cotas na bolsa. Enquanto a ocupação dos edifícios comerciais melhora em São Paulo, os preços dos fundos permanecem abaixo de seus respectivos valores patrimoniais.
Dados de uma análise atribuída ao BTG Pactual mostram que os FIIs de lajes corporativas são negociados, em média, a 0,64 vez o valor patrimonial por cota. O indicador está aproximadamente 22% abaixo da média histórica de 0,82 vez registrada pelo segmento.
A Black Friday da Suno já começou e essa é sua a chance de desbloquear mais de R$ 300 mil em bônus, além de um plano de investimentos para os próximos três anos. Confira como clicando aqui.
Na prática, isso significa que as cotas são negociadas com desconto médio de 36% em relação ao patrimônio contábil dos fundos, embora os indicadores do mercado imobiliário apontem uma recuperação da demanda por escritórios.
Ocupação de escritórios avança
A absorção líquida de escritórios de alto padrão na capital paulista alcançou 106,8 mil metros quadrados no terceiro trimestre de 2026, contra 60,6 mil metros quadrados no mesmo período do ano anterior.
O crescimento foi de aproximadamente 76%. Esse indicador representa a diferença entre as áreas ocupadas por novos inquilinos e os espaços devolvidos pelas empresas.
A taxa de vacância, que mede a proporção de imóveis disponíveis para locação, recuou para 13,8%. A redução indica que uma parcela maior dos espaços comerciais passou a estar ocupada.
Esses números mostram uma melhora nas condições de ocupação do mercado corporativo, mas não significam que todos os fundos imobiliários tenham registrado o mesmo desempenho operacional.
Por que os FIIs seguem descontados?
A diferença ocorre porque o valor dos imóveis e o preço das cotas são determinados por fatores distintos. Enquanto a ocupação dos edifícios depende da procura por espaços comerciais, os preços dos FIIs na B3 também refletem as expectativas dos investidores, as taxas de juros, os riscos financeiros e as perspectivas de distribuição de rendimentos.
Além disso, a recuperação da ocupação não representa necessariamente um aumento imediato nos dividendos. O resultado de cada fundo depende dos contratos de locação, das despesas, dos compromissos financeiros e da capacidade de transformar receitas imobiliárias em recursos distribuíveis.
O desconto patrimonial, por sua vez, não garante valorização futura. Ele indica apenas que o mercado negocia as cotas por valores inferiores ao patrimônio contábil por cota.
Assim, a melhora dos indicadores de ocupação e a permanência dos descontos podem ocorrer simultaneamente. Para os cotistas, os próximos resultados operacionais e financeiros dos FIIs serão importantes para acompanhar como a recuperação do mercado de escritórios se reflete nas receitas dos fundos.