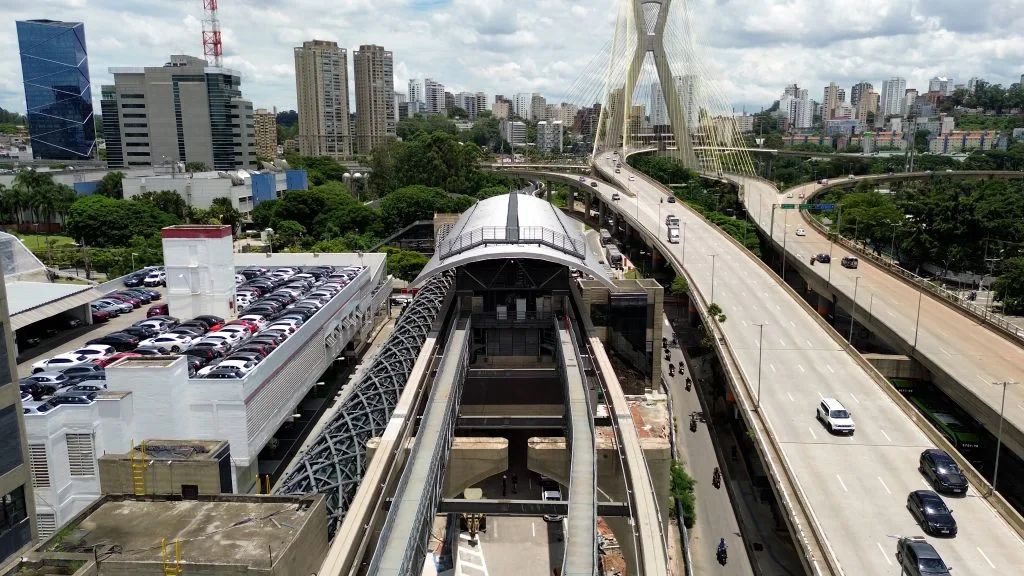
O mercado de escritórios de São Paulo apresenta sinais de recuperação, mas a melhora na ocupação dos imóveis não ocorre de maneira uniforme entre as regiões da capital. Enquanto alguns bairros registram baixa disponibilidade de espaços comerciais, outros ainda enfrentam índices elevados de vacância.
Dados de uma análise atribuída ao BTG Pactual mostram que a taxa de vacância dos escritórios de alto padrão na cidade recuou para 13,8% no terceiro trimestre. Entretanto, as diferenças entre determinadas localidades superam 36 pontos percentuais.
Em Pinheiros, a proporção de espaços disponíveis para locação é de apenas 6,1%. Já na Chácara Santo Antônio, o indicador alcança 42,3%, o que significa que mais de quatro em cada dez metros quadrados considerados no levantamento permanecem desocupados.
Recuperação avança em ritmos diferentes
A diferença entre as duas regiões evidencia que a recuperação do mercado corporativo não pode ser avaliada exclusivamente pelos indicadores gerais da cidade. No terceiro trimestre, a absorção líquida de escritórios de alto padrão em São Paulo alcançou 106,8 mil metros quadrados, contra 60,6 mil metros quadrados no mesmo período de 2025.
O crescimento de aproximadamente 76% indica aumento da ocupação líquida, calculada pela diferença entre os espaços ocupados e aqueles devolvidos pelos inquilinos.
Apesar desse avanço, os dados de Pinheiros e Chácara Santo Antônio mostram que a disponibilidade de imóveis continua bastante desigual entre diferentes áreas da capital paulista.
Além de Pinheiros e Chácara Santo Antônio, os dados do BTG Pactual destacam a região da Chucri Zaidan, onde a taxa de vacância dos escritórios recuou de 17,7% para 12,9% entre setembro de 2025 e setembro de 2026.
Em Pinheiros, o indicador caiu de 16,6% para 6,1%, enquanto a Chácara Santo Antônio registrou movimento contrário, com alta de 33,3% para 42,3%.
O levantamento também menciona a Faria Lima, onde os aluguéis pedidos superam em mais de duas vezes a média da cidade, favorecendo o deslocamento de parte da demanda para regiões como Pinheiros, Berrini e Chucri Zaidan. Para essas duas últimas referências sem percentual individual — Berrini e Faria Lima —, os materiais consultados não apresentam taxas específicas de vacância.
O que a localização significa para os FIIs?
Para os fundos imobiliários (FIIs) de lajes corporativas, a localização dos edifícios é um dos fatores relevantes na análise do portfólio.
Fundos com imóveis em regiões de maior vacância podem enfrentar condições diferentes de negociação dos contratos de aluguel em comparação com aqueles que possuem edifícios em áreas de menor disponibilidade.
Entretanto, a taxa de vacância de uma região não corresponde necessariamente à vacância dos imóveis pertencentes a determinado fundo. Um edifício pode estar totalmente ocupado mesmo quando seu entorno apresenta elevada disponibilidade de espaços.
Da mesma forma, imóveis situados em regiões com baixa vacância podem apresentar unidades desocupadas, dependendo de suas características e condições comerciais.
A análise atribuída ao BTG também aponta que os FIIs de escritórios são negociados, em média, a 0,64 vez seu valor patrimonial por cota, indicando desconto de 36% em relação ao patrimônio contábil.
Nesse cenário, as diferenças de ocupação entre regiões ajudam a explicar por que a recuperação do mercado de escritórios não se traduz necessariamente em resultados semelhantes para todos os fundos imobiliários.