O CPSH11 (Capitânia Shopping) recebeu avaliação positiva de analistas do BB Investimentos, que destacam a estratégia de aquisição de participações em shopping centers, o potencial de valorização dos empreendimentos e a perspectiva de manutenção dos dividendos nos próximos meses.
O fundo também chama atenção pelo desconto de suas cotas no mercado secundário e pelo rendimento distribuído aos investidores.
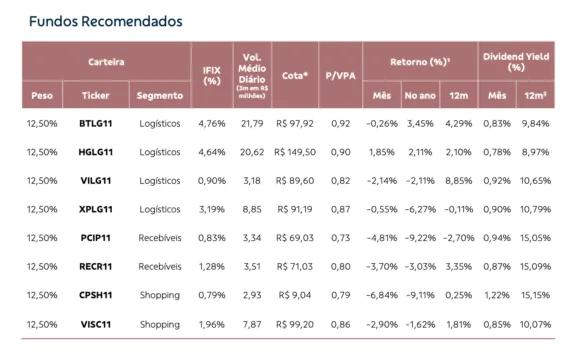
Na carteira recomendada de fundos imobiliários analisada, o CPSH11 aparece com peso de 12,5%, ao lado de outros sete veículos. O fundo era negociado a R$ 9,04 por cota, com relação entre valor de mercado e patrimônio líquido (P/VP) de 0,79 vez, o que representa um desconto de aproximadamente 21% em relação ao valor patrimonial.
Outro atrativo apontado pelos analistas é o dividend yield. O indicador de distribuição mensal estava em 1,22%, enquanto o rendimento acumulado em 12 meses chegava a 15,15%. A carteira também registrava volume médio diário de negociação de R$ 2,93 milhões nos três meses considerados pelo levantamento.
A perspectiva de rendimentos está relacionada, em parte, às operações de venda de ativos realizadas pelo fundo no fim de 2025. Na ocasião, o CPSH11 alienou participações em shopping centers para um fundo da JHSF e para o XPML11, em transações com pagamentos parcelados, parte em dinheiro e parte em cotas. As operações geraram ganho de capital de aproximadamente R$ 0,67 por cota.
Com o recebimento desses valores, a gestão projeta manter os dividendos em torno de R$ 0,11 por cota até novembro de 2027. Segundo a análise, o patamar representa um rendimento atrativo tanto em relação ao preço de mercado quanto ao valor patrimonial do fundo, quando comparado aos pares do segmento.
CPSH11 amplia participação em shoppings e aposta na maturação dos ativos
A estratégia do fundo combina aquisição de participações em empreendimentos com potencial de crescimento operacional e posterior realização de ganhos de capital. Após as vendas realizadas em 2025, o CPSH11 passou a investir em novos ativos e ampliar posições em shoppings nos quais já tinha exposição.
Entre os movimentos está a aquisição indireta de 11,6% do Midway Mall, em Natal (RN). De acordo com a gestão, o empreendimento apresenta potencial relevante de melhora operacional no médio e longo prazo. O fundo também elevou sua participação no Iguatemi Alphaville em 3 pontos percentuais, chegando a 21%, e no Internacional Fashion Outlet Novo Hamburgo em 18 pontos percentuais, alcançando 39%.
Outra ampliação ocorreu no Shopping Parque Dom Pedro, em Campinas (SP), no qual o CPSH11 passou a deter 6,6% de participação. A gestão vê potencial de valorização no empreendimento em razão do desenvolvimento urbano da região. Mais recentemente, em junho de 2026, o fundo adquiriu 10,7% do Shopping Curitiba, com cap rate de 9,5%. Em agosto, comprou outros 5% do Amazonas Shopping, em operação realizada em conjunto com a Allos, com cap rate de 9,2%.
Atualmente, o portfólio reúne nove shopping centers, de forma direta ou indireta: Midway Mall, Parque Dom Pedro, Iguatemi Alphaville, Internacional Fashion Outlet, Iguatemi Fortaleza, Internacional Guarulhos, Pátio Paulista, Shopping Curitiba e Amazonas Shopping.
Indicadores operacionais são positivos
Os indicadores operacionais também sustentam a avaliação positiva dos analistas. Em agosto, último período disponível na análise, os empreendimentos apresentavam taxa de ocupação consolidada de 95,9%. Nos 12 meses anteriores, as vendas por metro quadrado e o resultado operacional líquido (NOI) por metro quadrado avançaram 4,6%.
Na avaliação da equipe de análise, o CPSH11 tem conseguido realizar negociações alinhadas à sua estratégia de comprar ativos a preços atrativos, promover sua maturação operacional e buscar ganhos com uma eventual venda futura. A combinação entre aquisições, indicadores operacionais positivos e exposição a empreendimentos com potencial de valorização reforça a visão favorável para o fundo, apesar das oscilações recentes de suas cotas.